
Mais USA da record, credito in affanno: perché i conti degli agricoltori di Sinaloa non tornano
Pressione dei listini legati all'USDA e costi locali rigidi riducono la redditività per ettaro nelle aziende cerealicole di Sinaloa
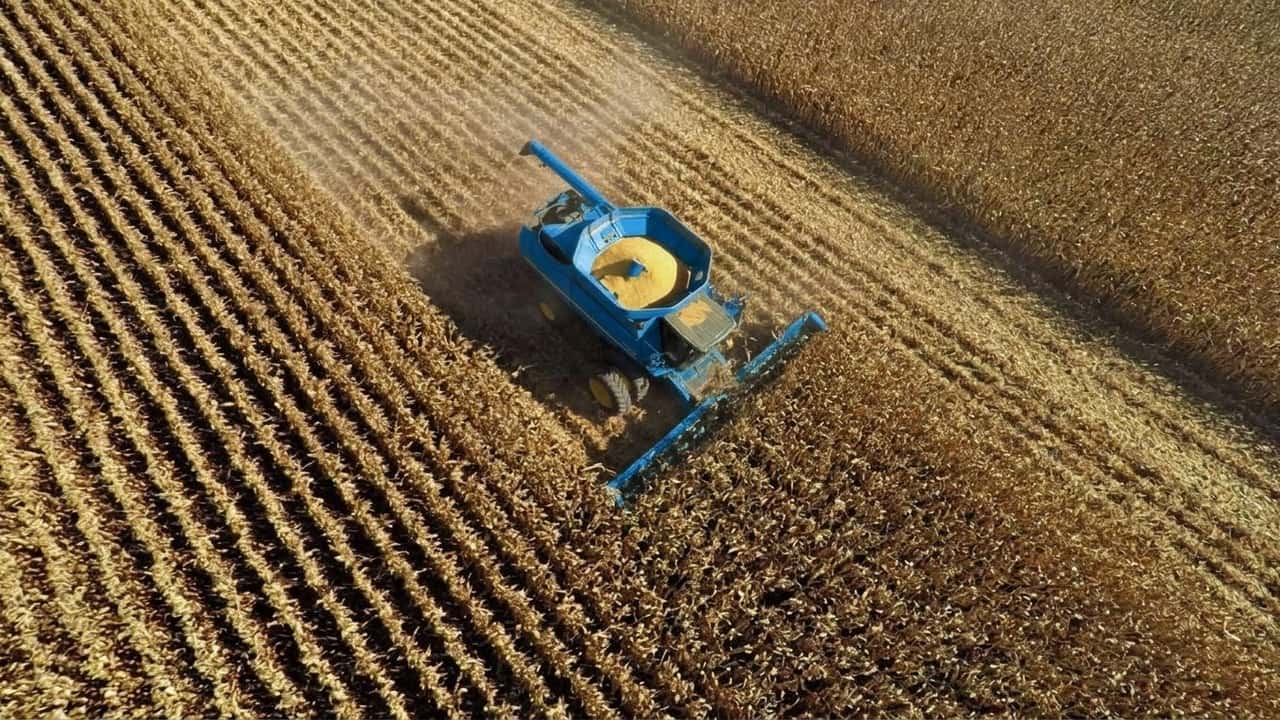

La produzione di mais negli Stati Uniti, sostenuta da rese elevate nel 2025 e da un raccolto 2026 in buone condizioni, sta comprimendo i prezzi internazionali proprio mentre gli agricoltori messicani di Sinaloa devono decidere quanto seminare per il ciclo 2026-2027. L'abbondanza dell'offerta statunitense, documentata dal report USDA Crop Progress pubblicato il 19 ottobre 2026 sulla settimana chiusa il 18 ottobre, scarica pressione sui listini a cui si riferiscono anche i produttori messicani.
La conseguenza concreta riguarda i margini aziendali: con prezzi compressi dall'offerta USA e costi di produzione locali che non scendono nella stessa misura, la redditività per ettaro si assottiglia. A questo si somma un accesso al credito più difficile, un nodo che le associazioni di produttori segnalano come determinante per le superfici che verranno effettivamente seminate nel prossimo ciclo.
Produzione USA elevata e prezzi sotto pressione
Le condizioni operative negli Stati Uniti restano favorevoli alla raccolta: il report USDA del 19 ottobre 2026 su una fase di tempo asciutto diffusa nel Paese descrive settimane utili per completare le lavorazioni di campo senza intoppi climatici. Questo accelera l'arrivo sul mercato di volumi importanti. Storicamente, tale concentrazione dell'offerta si traduce in prezzi più bassi per chi vende nello stesso periodo.
Sul fronte della domanda estera, gli esportatori privati statunitensi hanno comunicato il 16 ottobre 2026 la vendita di 127.000 tonnellate metriche di mais al Giappone per l'anno commerciale 2026/2027, secondo i dati del servizio agricolo estero dell'USDA. Parallelamente, il rapporto trimestrale USDA su grano e mangimi in Vietnam datato 19 ottobre segnala una domanda importatrice in crescita per mais e frumento. Restano però El Niño e misure di protezione commerciale, che continuano a condizionare l'export di riso del Paese asiatico.
Questi flussi confermano che il mais statunitense trova sbocchi robusti in Asia, ma non bastano ad assorbire l'eccedenza produttiva al punto da sostenere i prezzi. Per i produttori di Sinaloa, che competono sugli stessi mercati di riferimento, significa dover fare i conti con quotazioni internazionali strutturalmente più deboli. Questo vale indipendentemente dai propri costi locali di coltivazione e logistica.
Mais a Sinaloa: costi, debiti e margini del 2026-2027
La compressione dei prezzi internazionali si scontra, in Sinaloa, con una struttura di costi che non si adegua con la stessa velocità: finanziamenti, carburanti, sementi ibride e servizi di commercializzazione restano fissi o in crescita. Istituzioni agricole locali avvertono che la combinazione di bassa redditività attesa e debiti pregressi non saldati rischia di frenare le nuove semine, soprattutto dove mancano contratti di vendita già definiti. Questo vale in particolare per le superfici destinate al sorgo.
Sul fronte del sostegno pubblico, i programmi ARC-PLC del Dipartimento dell'Agricoltura degli Stati Uniti restano un meccanismo strutturale di protezione del reddito agricolo previsto dal Farm Bill federale, con pagamenti gestiti dalla Farm Service Agency. Un comunicato FSA del 15 ottobre 2026 segnala pagamenti ARC-PLC storici pari a 13,8 miliardi di dollari a livello nazionale per la campagna 2025, definiti come «historic safety net assistance». Il quadro conferma quanto il sostegno pubblico contribuisca a stabilizzare i conti aziendali quando i prezzi di mercato scendono sotto la soglia di redditività.
In parallelo, il Governo dello Stato di Sinaloa ha organizzato il 20 ottobre 2026 una fiera del finanziamento con banche e organismi pubblici, nell'ambito del programma Impulso-NAFIN, con una dotazione indicata di circa 290 milioni di pesos messicani destinata a imprese e aziende agricole. La misura punta a facilitare l'accesso al credito proprio nel momento in cui la cartella esigibile pregressa limita la capacità di molte aziende di finanziare la prossima campagna.
Per chi gestisce un'azienda cerealicola, il confronto tra margini compressi dai prezzi USA e costi fissi locali richiama dinamiche già viste nel mercato italiano, dove il raccolto abbondante di grano non si è tradotto in margini adeguati per effetto di costi di produzione rigidi. Anche in Italia, la scelta degli ibridi e la gestione dei tempi di raccolta restano leve dirette sulla redditività. Lo conferma il tema della selezione degli ibridi di mais a taglia bassa per il 2026, utile a contenere i costi colturali quando i prezzi di vendita non lasciano margine di manovra.
A proposito del settore maidicolo
Consigliati per te

Meccanizzazione agricola, 1 miliardo di incentivi: AMA avverte il Governo su tempi e burocrazia
Aiuti bovini 2026, domande entro il 23 novembre: chi prende i 100 euro a capo e come
Agricoltura e pesca, manovra da 26 miliardi: Irpef azzerata, gasolio scontato e Cisoa ai pescatori
Microalghe nelle pecore da latte: le dosi testate per aumentare EPA e DHA senza perdere produzione
Caporalato in agricoltura, dieci anni dopo: 24mila contratti in più ma appalti e alloggi fermi
Massey Ferguson torna a EIMA 2026 con il nuovo MF 7S MARK 2 e l’ecosistema digitale PTx FarmENGAGE
Irpef 2027, seconda aliquota al 33% fino a 55mila euro: quanto risparmiano davvero gli agricoltori