
Fabbricati rurali: quando vale l’alloggio dei dipendenti
Cassazione, ordinanza n. 23869 del 2026, Dl 557/1993: per i dipendenti agricoli contano 100 giornate, non 240 mq.
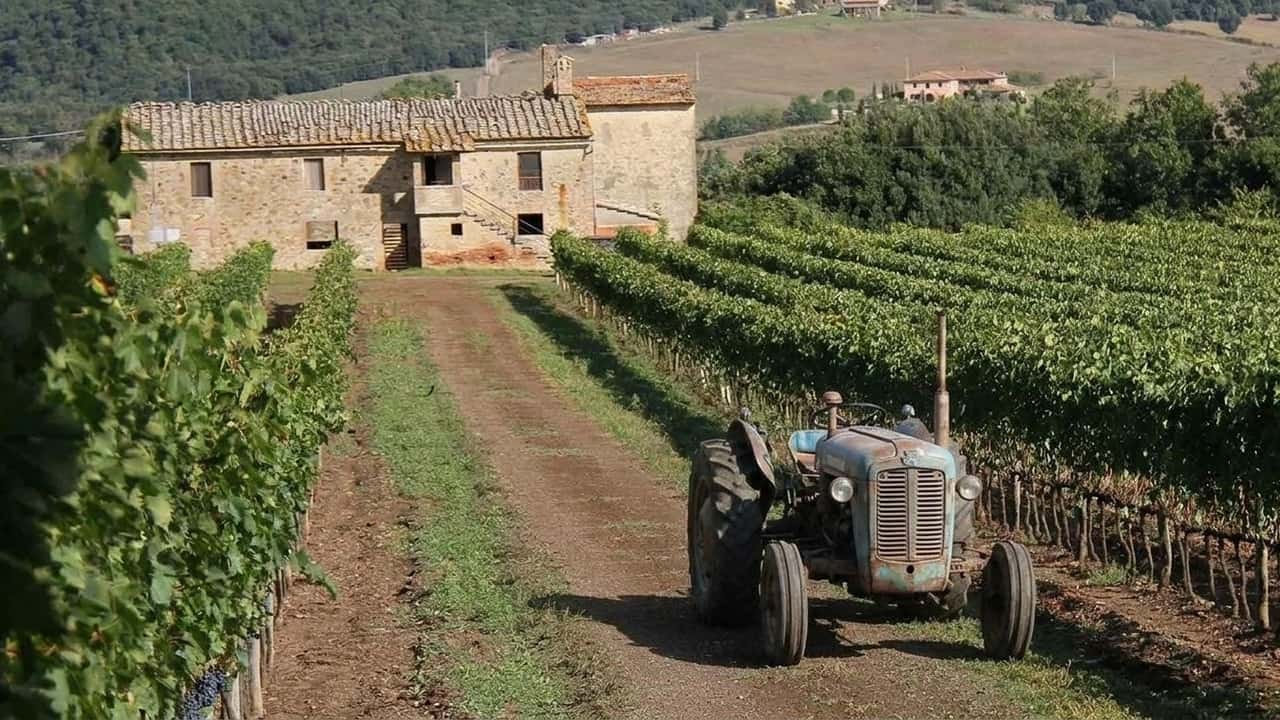

Un fabbricato può essere considerato rurale, con i relativi benefici catastali e fiscali, anche se destinato ad abitazione dei dipendenti agricoli. La Cassazione, con l’ordinanza n. 23869 del 2026, ha ribadito che questa qualificazione segue le condizioni fissate dall’articolo 9 del Dl 557/1993 e ha chiarito, per gli alloggi dei dipendenti agricoli, l’assenza di limiti di superficie.
La qualificazione non è automatica: dipende dal legame effettivo tra l’alloggio e l’attività agricola svolta nel fondo. Per titolari di azienda e tecnici che gestiscono il patrimonio immobiliare rurale, la questione ha conseguenze dirette su rendita catastale e trattamento fiscale del fabbricato. Il quadro normativo di base è definito dall’articolo 9 del Dl 557/1993, in particolare dai commi 3 e 3-bis.
Fabbricato abitato dai dipendenti agricoli: quando è rurale
Il punto fermo indicato dalla normativa riguarda la natura del rapporto di lavoro. Possono abitare il fabbricato associato al regime rurale sia i dipendenti a tempo indeterminato sia quelli a tempo determinato, a condizione che questi ultimi superino la soglia delle cento giornate lavorative nell’anno. Sotto questa soglia la legge non riconosce il requisito richiesto per il trattamento fiscale come fabbricato rurale.
Non basta che l’immobile sia fisicamente collocato nel fondo agricolo: serve un legame funzionale dimostrabile tra l’abitazione e le esigenze operative dell’azienda. L’articolo 9 del Dl 557/1993 richiede che l’alloggio sia utilizzato da dipendenti agricoli assunti a tempo indeterminato o, se a termine, per un numero annuo di giornate lavorative superiore a cento. Non è sufficiente un uso occasionale o estraneo alla conduzione del fondo.
Requisiti dell’immobile e rapporto con l’attività agricola
Chi gestisce l’azienda agricola deve poter documentare la posizione contrattuale del dipendente: tipologia di contratto, durata e, nel caso dei rapporti a termine, il conteggio effettivo delle giornate lavorate nell’anno. Questi elementi sono quelli che, in caso di verifica, permettono di sostenere la qualificazione rurale davanti all’amministrazione finanziaria o in sede di contenzioso.
Va inoltre verificato che l’immobile non abbia perso i requisiti strutturali e di destinazione tipici del fabbricato agricolo. La distinzione tra fabbricato funzionale all’attività e immobile autonomo incide sulla stessa qualificazione catastale, un tema affrontato anche a proposito del fabbricato agricolo funzionale inteso come pertinenza del fondo. Per gli immobili strumentali destinati ad abitazione dei dipendenti agricoli, l’ordinanza 23869/2026 ha precisato che non opera il limite di superficie di 240 metri quadrati previsto per le abitazioni rurali del comma 3.
La corretta tenuta della documentazione contrattuale e catastale incide anche su altri fronti collegati alla gestione fiscale degli immobili di servizio. Rientrano tra questi l’applicazione dell’IMU sui fabbricati rurali, con l’esenzione prevista per quelli ad uso strumentale e le eventuali aliquote ridotte stabilite dai Comuni, e i criteri urbanistici da rispettare quando si interviene con nuove costruzioni in zona agricola, comprese le rimesse per macchine e attrezzature.
A proposito di fabricati rurali
Consigliati per te

Nocciole calabresi, raccolta raddoppiata: 15 q/ha nei giovani impianti ma recinzioni fuori scala
Trattore cingolato da 1.000 hp: Zhongnong Boding BD10002-10HV con HMCVT interna e 320 kN di trazione
Perché in Africa i pannelli solari non guidano ancora i trattori
Vacca in transizione, potassio e DCAD: come il post-parto decide ingestione e curva di lattazione
Olio DOP e IGP, 16 milioni da FSE+: così il MASAF compra 1,8 milioni di litri per le famiglie povere
Tir e trattori assediano Montecitorio: caro gasolio, Sud in piazza e tavolo urgente al Mit
Aiuti PAC, gara sui controlli Sian da 22 miliardi: il nodo BF fra gestione e verifiche