
Hai avuto danni o sospensioni nel 2026? Così puoi farti tagliare il concordato biennale fino al 30%
La circolare 8/E/2026 sull’applicazione del concordato preventivo biennale chiarisce eventi rilevanti, percentuali di riduzione e dubbi sulle fattispecie estensive.
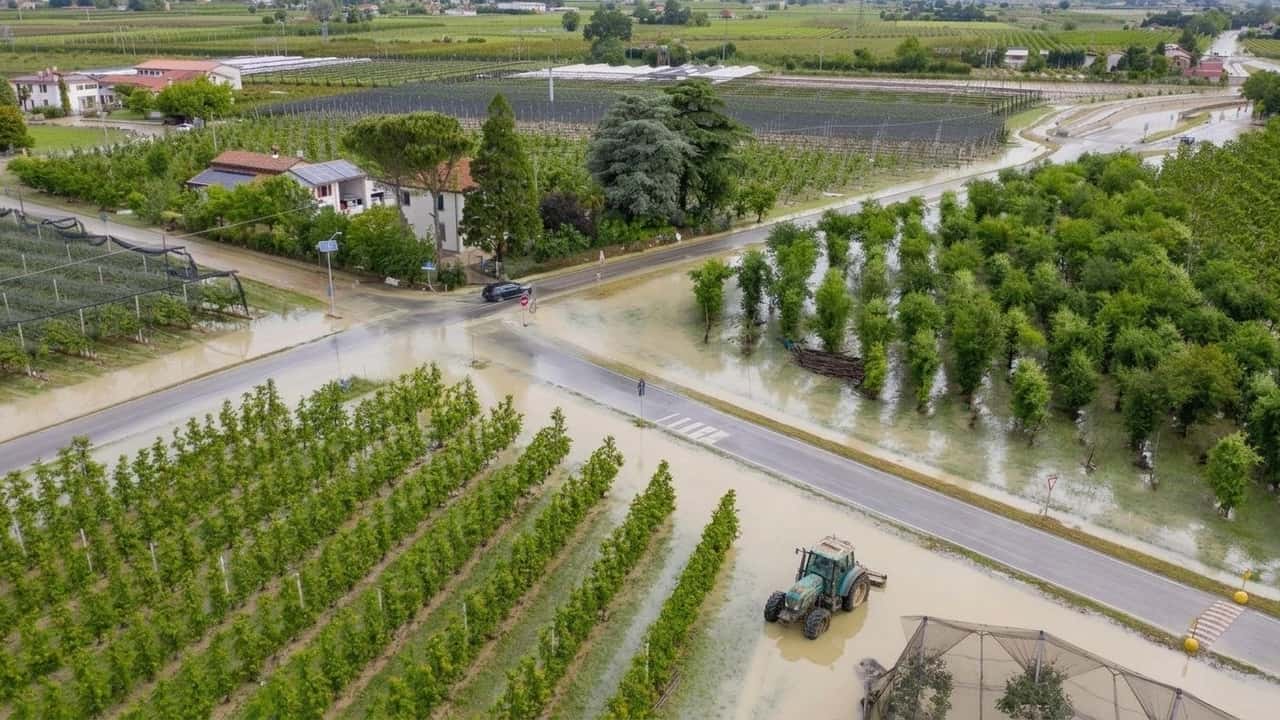

Il concordato preventivo biennale per il periodo 2026-2027 può essere accettato con una proposta ridotta, se chi aderisce ha attraversato eventi straordinari che ne hanno condizionato l'attività. Lo ricorda il paragrafo 1.3 della circolare n. 8/E/2026 dell'Agenzia delle Entrate, che riporta l'attenzione su una possibilità già prevista nei bienni precedenti ma poco conosciuta tra i contribuenti interessati, in particolare imprenditori agricoli e professionisti soggetti agli indici sintetici di affidabilità fiscale.
La facoltà discende dall'articolo 5 del decreto del ministero dell'Economia dell'11 maggio 2026: in fase di inserimento nel software Isa (indici sintetici di affidabilità fiscale) dei dati necessari al calcolo della proposta, il contribuente può segnalare eventi straordinari di cui tenere conto per una determinazione più puntuale del concordato, sia ai fini del reddito concordato sia del valore della produzione rilevante per l'Irap, l'imposta regionale sulle attività produttive.
Quali eventi riducono la proposta
Gli eventi rilevanti devono essersi verificati nel periodo d'imposta in corso al 31 dicembre 2026, prima dell'elaborazione della proposta di concordato preventivo biennale, quindi al massimo entro il 2 novembre 2026. Devono essere idonei a condizionare il regolare svolgimento dell'attività fino a comportarne la sospensione per un periodo significativo. Le fattispecie richiamano quelle già previste (per altri fini) dall'articolo 4, comma 1, lettere a), b), e) ed f) dello stesso decreto ministeriale.
Rientrano tra le situazioni idonee gli eventi calamitosi per cui è stato dichiarato lo stato di emergenza, ai sensi degli articoli 7, comma 1, lettera c), e 24, comma 1, del decreto legislativo 1/2018. Vi rientrano anche altri eventi straordinari che abbiano causato danni ai locali destinati all'attività (fino all'inagibilità totale o parziale), danni rilevanti alle scorte di magazzino con sospensione del ciclo produttivo, impossibilità di accedere ai locali, oppure sospensione dell'attività legata all'interruzione del cliente unico o principale.
Si aggiungono due ipotesi procedurali: la sospensione dell'attività ai fini amministrativi, comunicata alla Camera di commercio, industria, artigianato e agricoltura, e la sospensione dell'esercizio della professione, comunicata all'ordine professionale di appartenenza o agli enti previdenziali e assistenziali competenti. Chi gestisce un'azienda agricola colpita da eventi calamitosi può verificare la documentazione utile anche nell'approfondimento su danni da calamita in agricoltura.
Le percentuali di riduzione e i tempi
Quando il contribuente comunica la circostanza in sede di adesione, la proposta di concordato viene ridotta in base alla durata della riduzione o sospensione dell'attività: 10% per un periodo tra 30 e 60 giorni, 20% fino a 120 giorni e 30% oltre i 120 giorni. Si tratta di percentuali scalari legate esclusivamente alla durata dell'evento, senza ulteriori soglie quantitative da dimostrare in questa fase.
Gli stessi eventi straordinari, se si verificano durante il periodo di efficacia del concordato già accettato, possono condurre alla cessazione "automatica" dell'accordo, secondo l'articolo 19, comma 2, del decreto legislativo 13/2024. In quel caso, però, serve che le basi imponibili effettive si riducano oltre il 30% rispetto a quelle oggetto di concordato: un requisito quantitativo che, ricorda la circolare, non è richiesto per la riduzione della proposta in sede di adesione.
I chiarimenti sulle fattispecie estensive
La circolare n. 8/E/2026 richiama due precisazioni già fornite per le ipotesi di cessazione automatica. La prima riguarda le associazioni tra professionisti: la causa della sospensione dell'esercizio della professione opera anche quando a essere sospeso è uno solo dei professionisti associati, a condizione che la sospensione venga comunicata preventivamente all'ordine professionale di appartenenza.
La seconda riguarda le società di persone: secondo la FAQ n. 3 del 25 ottobre 2024, il decesso del socio o dell'associato può considerarsi fattispecie compresa nell'elencazione delle cause straordinarie. Resta tuttavia un punto non chiarito dalla prassi: non è specificato se queste interpretazioni estensive, elaborate per la cessazione automatica del concordato, possano applicarsi anche alla riduzione della proposta richiesta in sede di adesione, lasciando agli operatori un margine di incertezza da valutare caso per caso insieme al proprio consulente.
A proposito di danni meteo
Consigliati per te

Macfrut 2027 a Rimini: il kiwi al centro, ecco perché
Quote immigrazione 2026 già bruciate: agricoltura e colf senza stagionali, via al click day 2027
Hormuz e Mar Nero fanno impennare il costo del mais: fertilizzanti, FAO e rischi per l’essiccazione
Blocco dei Tir, latte bufalino fermo in stalla: caseifici chiusi e Mozzarella Dop che salta le 60 ore
Spandiconcime KUHN AXIS 25: fino a 3.500 litri e 42 m di lavoro con 18 sezioni automatiche
Sgravi persi: dal 1° dicembre. no incentivi senza offerta Siisl
Sommet de l’Élevage 2026, BKT su TCO e protezione del suolo