
Grano russo, meno export dal Mar Nero e più transiti via Baltico: come cambiano i prezzi in Italia
Da 6,4 a 1,7 milioni di tonnellate: Mar Nero in crisi, Ust-Luga e Murmansk si candidano per il grano russo verso nord

Le esportazioni russe di cereali a settembre 2026 sono scese a quasi 1,7 milioni di tonnellate, contro valori vicini a 6,4 milioni nello stesso mese del 2025. Si tratta di una riduzione di circa 3,8 volte rispetto all’anno precedente, secondo le stime preliminari dell’Unione russa dei cereali, su cui incidono i vincoli alle rotte del Mar Nero.
Per gli operatori italiani la conseguenza diretta è sul prezzo, ma con dinamiche da leggere con cautela: gli indici internazionali del frumento hanno mostrato in agosto un incremento contenuto rispetto a luglio e rispetto a un anno prima, con variazioni diverse a seconda del paniere considerato. Chi acquista grano tenero per mangimifici o chi vende grano duro sul mercato interno si trova davanti a reazioni non omogenee, che vale la pena distinguere prima di valutare l’impatto reale sui costi aziendali.
Grano russo, le nuove rotte dal Mar Nero a Murmansk
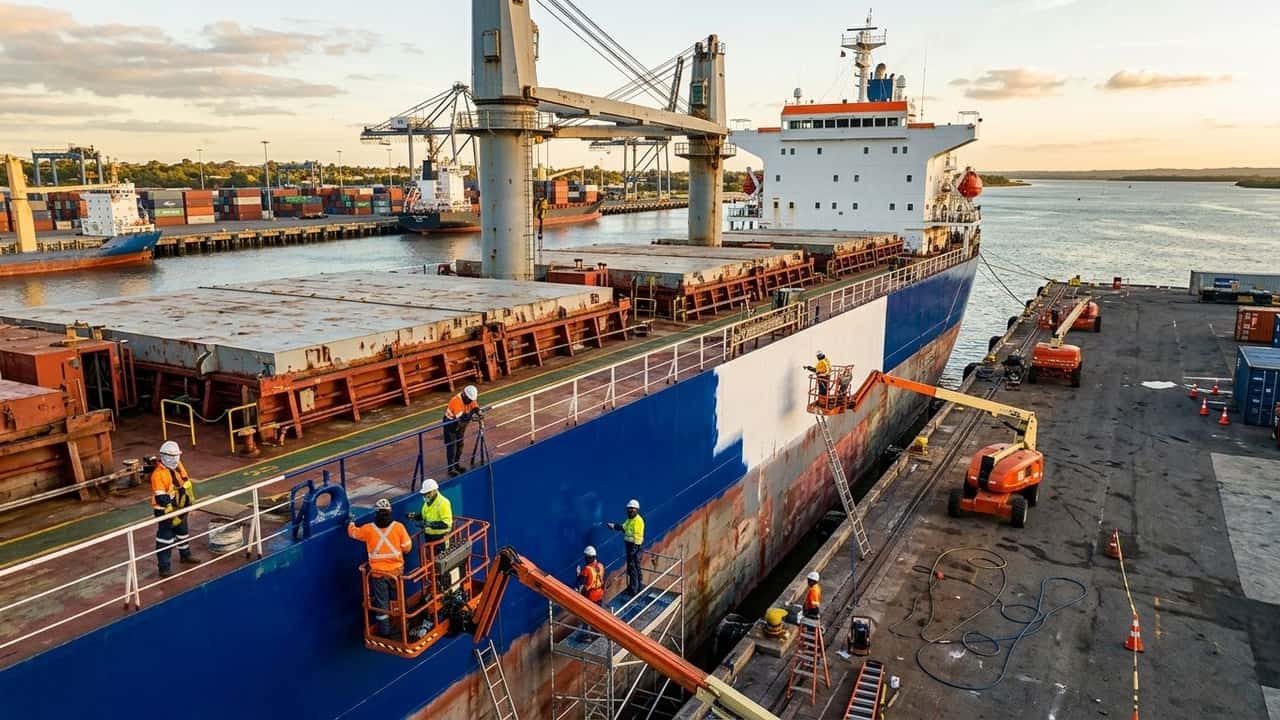
Il terminal di Ust-Luga, sul Mar Baltico, ha iniziato a caricare cereali oltre ai fertilizzanti che già movimentava. A Murmansk, nell’Artico, si discute la possibilità di instradare nuove spedizioni di grano lungo la Rotta del Mare del Nord, una direttrice finora marginale per l’export cerealicolo russo che viene considerata come opzione aggiuntiva dopo le interruzioni e i rischi nel Mar Nero, con rallentamenti ai carichi dai porti storici di Novorossijsk e Taman.
Le autorità russe e gli operatori logistici valutano un maggiore utilizzo dei porti baltici e artici per alleggerire la pressione sui terminal dell’Azov-Mar Nero, ma al momento le capacità alternative risultano ancora limitate rispetto ai volumi tradizionalmente movimentati nel bacino del Mar Nero. Secondo l’International Grains Council, le spedizioni dall’inizio della campagna 2026-27 procedono «a un ritmo insolitamente lento a causa delle interruzioni nel Mar Nero», un giudizio che conferma come il collo di bottiglia resti l’accesso ai porti storici e non un pieno riposizionamento verso Baltico e Artico.
Chi segue l’andamento dei prezzi del grano legati alla crisi dell’export dal Mar Nero individua nei vincoli logistici del bacino Azov-Mar Nero uno dei fattori tecnici del rialzo recente, accanto ad altri elementi di mercato. Il paradosso è che la produzione mondiale non manca: la FAO prevede per il 2026 una produzione complessiva di cereali nell’ordine di 2,98 miliardi di tonnellate, su livelli elevati anche se leggermente inferiori al record precedente. Il problema non è la disponibilità fisica del cereale, ma la capacità di farlo arrivare dove serve ai costi e nei tempi consueti.
Prezzo del frumento e domanda mondiale
Il rincaro di agosto riguarda soprattutto le quotazioni internazionali sintetizzate dagli indici, non automaticamente il prezzo pagato sul mercato italiano. La distinzione è decisiva: oscillazioni di pochi punti percentuali sugli indici globali del frumento tenero si trasmettono con ritardo e in misura parziale sui listini interni, dove pesano anche i differenziali di qualità e i costi logistici legati alle rotte disponibili. Chi gestisce l’approvvigionamento per mangimifici o pastifici deve quindi leggere insieme i segnali internazionali e le quotazioni alle borse merci.
Va distinto il grano tenero, più esposto alle oscillazioni internazionali e agli usi mangimistici, dal grano duro, il cui prezzo in Italia segue più da vicino le dinamiche del mercato nazionale e della trasformazione per pasta. Per questo un rialzo sugli indici del frumento tenero non si trasferisce automaticamente, né nella stessa proporzione, sulle quotazioni del grano duro: chi vende grano duro sulle borse merci italiane osserva un mercato con logiche proprie, legate anche all’andamento dei raccolti nazionali ed europei.
La recente fase di rincaro viene spiegata dagli analisti come il risultato di più fattori, tra cui revisioni alla produzione in alcune aree, andamenti della domanda, condizioni meteo e costi di trasporto associati alle rotte del Mar Nero vincolate. La FAO stima intanto che l’utilizzo mondiale di cereali nella campagna 2026-27 raggiunga 2,966 miliardi di tonnellate, con un aumento di alcuni decimi di punto percentuale rispetto alla campagna precedente. La domanda cresce quindi lentamente, mentre i vincoli logistici e l’incertezza sulle rotte di esportazione contribuiscono a mantenere i prezzi su livelli sostenuti senza essere l’unica causa del movimento dei listini.
A proposito di grano
Consigliati per te

India, tassi su dopo 4 anni: perché la stretta della banca centrale pesa anche su credito e agricoltura
AGCO ridisegna la cabina di regia: Caspari prende Fendt, Valtra e Product Management globale
Maxipiano da 60 milioni per la filiera agricola Emilia-Romagna
Stesso azoto, risultati diversi: il pH cambia tutto
Caro-gasolio, tir fermi da Sicilia e Calabria: quanto rischia davvero la filiera agricola del Sud
Mahindra MAXSEEDER, seminatrice zero-till per riso e frumento che lavora con trattori da 35 CV
Mandorlo al Nord: impianto 30 ha dimostra che funziona