
Boom di trattori usati per cessata attività: conviene?
ISTAT, MIT, IVG: più annunci da cessata attività, revisione al 31 dicembre 2026 e nodi IVA, 4.0 e 5.0.
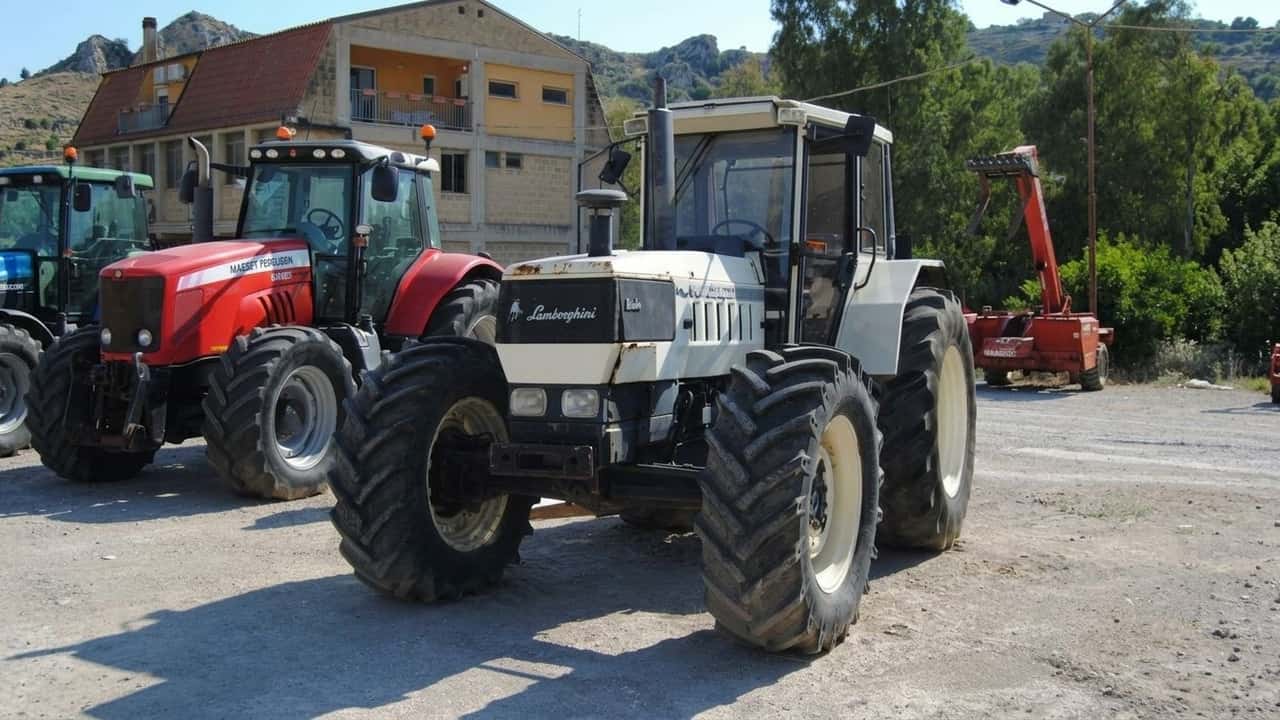

Gli annunci con la dicitura "per cessata attività" stanno moltiplicandosi sulle piattaforme di vendita usato e nei circuiti delle aste giudiziarie e industriali. Il fenomeno segue la contrazione del numero di aziende agricole attive, documentata dalle statistiche ISTAT più recenti, che segnalano una concentrazione crescente di superfici e investimenti in un numero minore di imprese.
Dietro l'etichetta ci sono uscite dal settore, passaggi generazionali senza ricambio e liquidazioni di aziende che chiudono per motivi economici. Per chi vende, la cessione dei mezzi si intreccia con scadenze fiscali precise. Per chi compra, il canale apre a trattori e attrezzature spesso ben tenuti ma con documentazione da verificare con attenzione.
Perché aumentano gli annunci per cessata attività
Il parco circolante italiano è già segnato da un'età media elevata, con una quota consistente di trattori sopra i vent'anni di servizio, come indicano i report di settore su veicoli e macchine agricole. Quando un'azienda cessa, questi mezzi tornano sul mercato tutti insieme, spesso in lotti che comprendono anche attrezzature complementari come trincia, aratro e frese.
La revisione periodica obbligatoria pesa su questa dinamica. Per i trattori a ruote di tipo veloce, categorie T1b-T5 sopra i 40 km/h, il quadro normativo operativo discende dal decreto del Ministero delle infrastrutture e dei trasporti del 20 maggio 2015, dal DM 19 maggio 2017 n. 214 e dai successivi decreti dirigenziali del 2025 e del 2026 che hanno reso effettive le revisioni.
Per questi trattori veloci, le Linee Guida approvate con Decreto Dirigenziale n. 494 del 25 novembre 2025 e richiamate dalla circolare MIT del 3 marzo 2026 fissano prove, modalità di esecuzione e calendario della prima applicazione. Una successiva proroga del 10 giugno 2026 ha spostato al 31 dicembre 2026 il termine per i mezzi immatricolati tra il 2017 e il 2019.
Le tabelle aggiornate al 2026 per l’intero parco macchine agricole indicano scadenze diverse rispetto alle prime bozze discusse negli anni precedenti, con termini più ravvicinati per i veicoli più anziani. Chi possiede mezzi datati e sta valutando l'uscita dal settore deve quindi fare riferimento alle scadenze correnti della revisione periodica per decidere se rivendere il trattore prima del controllo oppure sostenerne il costo.
Come valutare un trattore venduto per chiusura azienda
Il prezzo più basso non è automaticamente un affare. Prima di trattare, conviene verificare libretto di circolazione, ultimo passaggio di proprietà, stato della revisione e presenza di eventuali ipoteche o fermi amministrativi sul mezzo, elementi che nelle vendite urgenti per cessazione vengono talvolta trascurati dal venditore.
Le condizioni meccaniche contano più della provenienza: un trattore over 100 cavalli non gode più della stessa tenuta di valore di qualche anno fa, e i trattori oltre 100 cavalli iniziano a perdere valore più rapidamente rispetto alle fasce di potenza intermedie, secondo le rilevazioni di mercato più recenti. Chiedere il libretto di manutenzione e uno storico degli interventi resta il modo più concreto per stimare il valore residuo reale.
Le aste giudiziarie e i circuiti industriali specializzati offrono un canale alternativo, spesso con perizie tecniche allegate che riducono il rischio di sorprese post-acquisto, e le aste IVG rappresentano un percorso strutturato per chi vuole comprare macchine da procedure liquidatorie. Rispetto agli annunci privati, richiedono più tempo per la due diligence documentale ma limitano i rischi legati a vizi occulti o gravami non dichiarati.
Le implicazioni fiscali per chi vende alla cessazione
La cessione di singoli beni strumentali, trattori e attrezzature compresi, configura secondo le circolari dell'Agenzia delle Entrate una cessione di beni soggetta a IVA, distinta dalla cessione d'azienda che richiederebbe invece l'imposta di registro. La differenza non è formale: cambia il regime fiscale applicabile e le plusvalenze concorrono alla formazione del reddito d'impresa secondo le regole ordinarie.
Chi ha beneficiato di agevolazioni 4.0 o 5.0 su trattori e attrezzature deve inoltre verificare il mantenimento dei requisiti previsti, perché la cessione anticipata di un bene ancora sotto vincolo può comportare la decadenza del beneficio fiscale già fruito, un aspetto centrale per chi gestisce il nodo dei fondi 4.0 legato ai nuovi acquisti. Il regime di assegnazione e cessione agevolata di terreni e fabbricati agricoli ai soci, reintrodotto e poi prorogato fino al 30 settembre 2026, prevede che le operazioni siano effettuate entro tale data e che l'imposta sostitutiva sia versata in due rate, con la prima sempre entro il 30 settembre 2026.
A proposito di trattori usati
Consigliati per te

Sicurezza trattori, il piano CNEL: revisioni ferme da 10 anni e tre mosse per sbloccarle
Acquacoltura oltre 100 milioni: ora il pesce allevato domina
Antonio Carraro a Eima 2026: sette nuovi trattori t
Vino finlandese a 60 gradi nord: 3.300 litri nel 2024, un laboratorio vivo del clima che cambia
Francia, il 6 ottobre i trattori affiancano i liceali: dieci sezioni della Confédération paysanne nei blocchi
Imprese agricole assediate: fauna e costi insostenibili
BCS Abbiategrasso, ultimatum di dieci giorni: 430 posti a rischio dopo il ritiro di Fulchir