
Solo 5 gruppi dominano il mercato mondiale dei trattori
John Deere, CNH Industrial, AGCO, Kubota, Mahindra: 5 gruppi guidano i trattori globali. Oltre 526.000 vendite per Mahindra
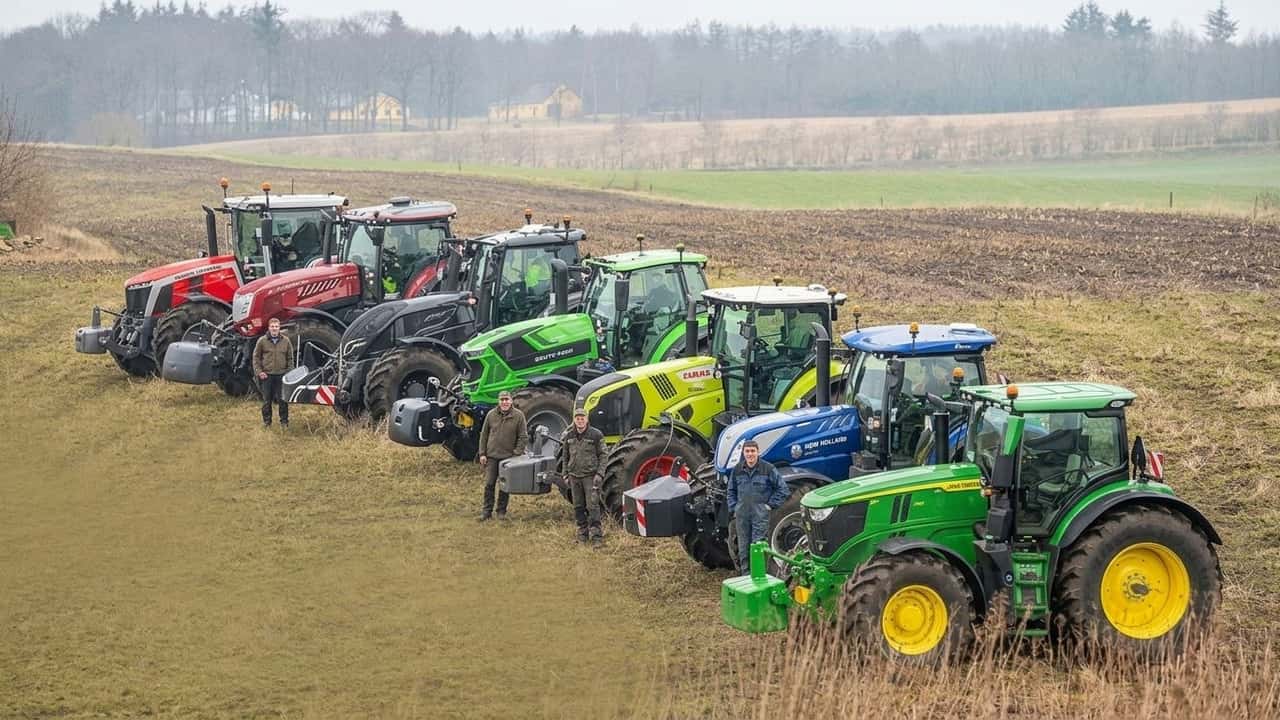

I principali gruppi mondiali di trattori come John Deere, CNH Industrial, AGCO, Kubota, Mahindra & Mahindra e altri player europei e asiatici concentrano ormai una quota rilevante dell’offerta globale di macchine agricole. Questa concentrazione decide quali gamme arrivano in concessionaria, in che tempi e con quali strategie di prodotto e di assistenza.
Per chi lavora ogni giorno con il trattore, la concorrenza tra questi grandi costruttori si traduce in disponibilità di segmenti di potenza, varianti di allestimento, pacchetti di agricoltura di precisione e condizioni di servizio diverse a seconda dell’area geografica. Capire chi sono i gruppi che guidono il mercato mondiale aiuta a leggere meglio il posizionamento dei marchi che presidiano il territorio europeo e italiano.
I principali costruttori mondiali di trattori
Le analisi di mercato più recenti indicano in modo ricorrente un nucleo di grandi gruppi ai vertici del mercato dei trattori agricoli: John Deere, CNH Industrial, AGCO, Kubota e Mahindra & Mahindra. A questi si affiancano altri costruttori come CLAAS, SDF Group, Yanmar, TAFE e Rostselmash, con peso diverso a seconda dei segmenti e dei mercati serviti.
Documenti ufficiali confermano John Deere e AGCO come gruppi globali con gamma completa di trattori, mietitrebbie e soluzioni di agricoltura di precisione, supportati da reti dealer capillari nelle principali regioni agricole. All’interno di AGCO, marchi come Fendt, Massey Ferguson, PTx e Valtra sono indicati come “world leading tractor brands”, segnale del ruolo centrale che questi brand hanno nella strategia di gruppo.
CNH Industrial presidia il mercato tramite i marchi New Holland e Case IH, con presenza forte in Nord America, Europa e America Latina. Kubota viene accreditata come riferimento mondiale per i trattori compatti e utility, con espansione crescente nei segmenti di potenza superiori, mentre Mahindra & Mahindra, oggi primo costruttore mondiale di trattori per volumi venduti con oltre 7 milioni di unità prodotte complessivamente e più di 526.000 trattori venduti nell’anno fiscale 2026, affiancato da altri gruppi asiatici, risulta particolarmente rilevante nelle potenze medio basse e nelle economie emergenti.
Gruppi globali, marchi e segmenti di potenza
Le fonti competitive distinguono tra player multi regione, con gamma estesa su più tipologie di macchina, e costruttori regionali più concentrati su specifici segmenti di potenza. John Deere, CNH Industrial, AGCO, Kubota e Mahindra & Mahindra operano come gruppi globali, con trattori che coprono dall’entry level alle alte potenze, trattori 4WD, macchine da raccolta e, nel caso di AGCO, piattaforme digitali integrate tramite il marchio PTx per l’agricoltura di precisione.
Nel segmento dei trattori compatti e di bassa potenza si registra una forte presenza di Kubota, Mahindra & Mahindra, TAFE e di altri costruttori asiatici, spesso focalizzati su mercati locali o regionali. Nei segmenti medio alti e nelle macchine di grande potenza emergono invece John Deere, CNH Industrial, AGCO, CLAAS e SDF Group, che competono direttamente anche sui sistemi di guida automatica e sulle soluzioni di agricoltura di precisione.
- Gruppi globali con gamma completa e presenza multi continente.
- Costruttori regionali forti nelle potenze medio basse.
- Specialisti di trattori 4WD e macchine ad alta potenza.
- Brand focalizzati su segmenti compatti utility e vigneto frutteto.
- Player con forte integrazione in sistemi digitali e servizi connessi.
Effetti sul mercato europeo e italiano
Nel contesto europeo e italiano, i grandi gruppi mondiali determinano la struttura dell’offerta attraverso reti di concessionari, stabilimenti produttivi locali e strategie di gamma adattate alle colture e alle aziende del territorio. I marchi di John Deere, CNH Industrial, AGCO, Kubota e SDF Group sono stabilmente protagonisti nelle statistiche del mercato trattrici 2026 in Italia, con combinazioni diverse di potenza, passo e tecnologie di bordo.
Questa concentrazione non implica automaticamente un cambio di parco macchine, ma influisce su tempi di introduzione delle novità, disponibilità di specifici allestimenti e presenza di trattori meccanici di fascia prezzo più contenuta accanto ai modelli più tecnologici. Le scelte dei gruppi globali emergono chiaramente anche guardando alle grandi fiere internazionali, come l’edizione 2026 di Fieragricola a Verona svoltasi dal 4 al 7 febbraio, dove le novità trattori per il mercato italiano mettono in evidenza la direzione degli investimenti su gamma, digitale e assistenza.
Per l’operatore europeo resta centrale la capacità della rete locale di declinare le strategie globali in configurazioni adatte alle colture specializzate e alle dimensioni delle aziende. La presenza crescente di marchi asiatici e di trattori cinesi nel panorama agromeccanico aggiunge concorrenza soprattutto nelle potenze medio basse, mentre i brand storici continuano a presidiare i segmenti più elevati con pacchetti completi di servizi, finanziamenti e tecnologie connesse.
A proposito di merato trattori
Consigliati per te

Il LOVOL P4110 da 136 CV è arrivato: cosa sorprende
Delvano in bancarotta: fabbrica venduta, produzione chiusa
Zoomlion DV3504: l'ibrido da 350 CV che sfida i big
Ford Kuga Sound Edition 183 CV: prova su strada e sterrato
Moonrider 27 a 19.995$: l'elettrico che sfida il diesel?
Kuhn I-Spray: la semovente che mira solo alle infestanti
New Holland lancia 3 WORKMASTER C fino a 57 CV