
Biogas: quota Incentivo esclusa dalla base imponibile
Biogas: quota Incentivo esclusa dalla base imponibile: la quota incentivo va scorporata dalla tariffa omnicomprensiva
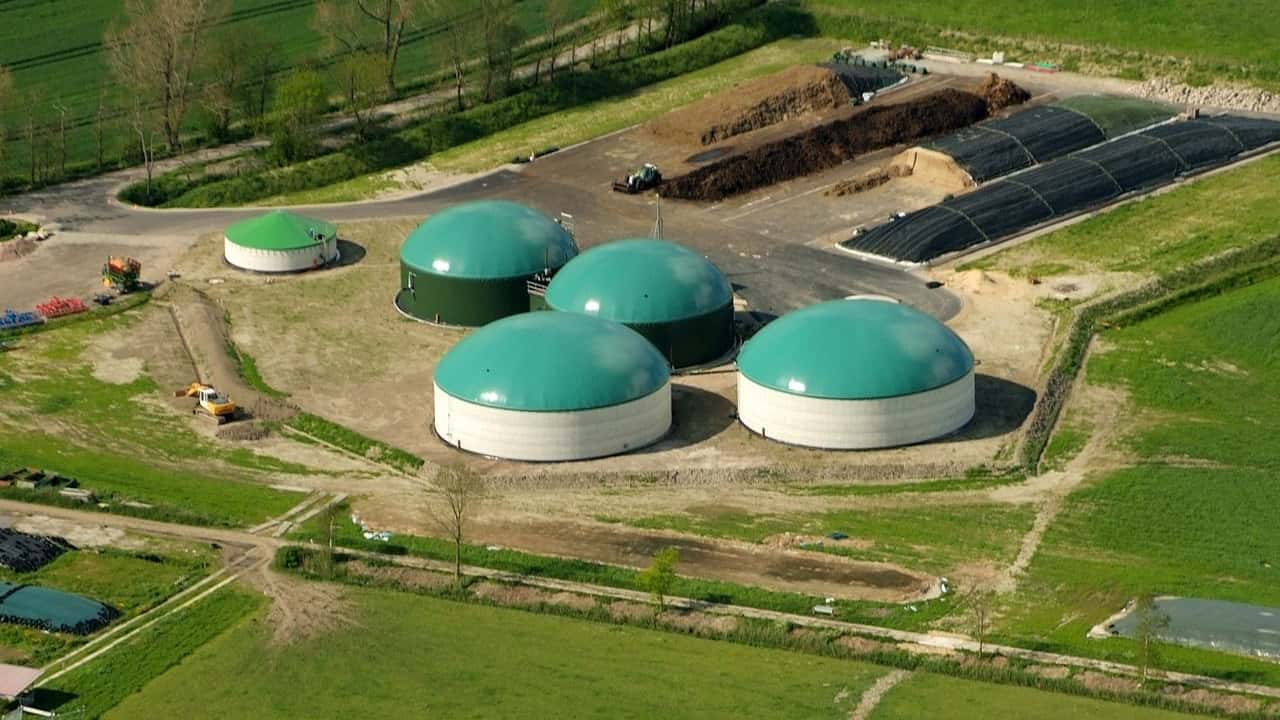

La quota incentivo del biogas è viene esclusa dalla base imponibile.
Secondo una recente sentenza della Corte di giustizia tributaria della Lombardia, i produttori di biogas devono scorporare la quota incentivo dalla tariffa omnicomprensiva per determinare il reddito imponibile.
Questa decisione chiarisce una questione fiscale controversa che ha visto un contenzioso su come trattare i corrispettivi derivanti dalla cessione di energia elettrica per i produttori che beneficiano della tariffa omnicomprensiva.
Il nodo centrale della disputa è se l'intera tariffa debba essere soggetta a tassazione, come sostenuto dall'Agenzia delle Entrate, oppure se questa debba essere ridotta della quota incentivo inclusa, come invece affermano i contribuenti.

Le attività agricole connesse
È importante sottolineare che la produzione di energia rientra nelle attività agricole connesse, purché venga rispettato il principio di prevalenza.
Secondo il comma 423 della legge 266/2005, tale attività rientra nel reddito agrario fino a una produzione annua di 2,4 milioni di kWh. Oltre tale soglia, il reddito è determinato in modo forfettario, applicando un coefficiente di redditività del 25% sui corrispettivi derivanti dall'attività, escludendo la componente incentivo.
Gli agricoltori che aderiscono al meccanismo della tariffa omnicomprensiva, introdotto dalla legge 244/2007 e regolamentato dal Dm 18 dicembre 2008, ricevono un corrispettivo per la vendita di energia elettrica basato su una tariffa attualmente pari a 280 euro/MWh.
La controversia nasce dal fatto che l’Agenzia delle Entrate sostiene che, essendo un importo unico, non è possibile distinguere una quota specifica destinata all'incentivo sul biogas. I contribuenti, al contrario, ritengono che sia possibile separare la quota relativa all'energia venduta e quella corrispondente all'incentivo.
Tariffa omnicomprensiva in due parti
I giudici della Corte tributaria hanno accolto la tesi dei contribuenti, affermando che, per sua stessa definizione, la tariffa omnicomprensiva deve essere suddivisa in due parti: la quota incentivo e la quota legata alla valorizzazione dell'energia.
Secondo il comma 423, solo la parte relativa all'energia dovrebbe essere soggetta a tassazione. Inoltre, hanno rilevato che, se fosse corretto quanto affermato dall’Agenzia, cioè che l’intera tariffa fosse considerata incentivo, allora l’intero importo dovrebbe essere escluso dalla tassazione.
Questa decisione appare coerente con l'intento del legislatore, espresso nella relazione tecnica alla legge 208/2015, che ha introdotto il meccanismo di tassazione forfettaria per l'energia prodotta oltre la franchigia.
La relazione chiarisce che l'esclusione della quota incentivo dalla tassazione è particolarmente rilevante per il settore del biogas, dove l'importo viene erogato come tariffa omnicomprensiva.
Se tale incentivo fosse incluso nel calcolo della base imponibile, si creerebbe una disparità rispetto ad altre fonti rinnovabili, come il fotovoltaico, dove l'incentivo viene erogato separatamente e chiaramente escluso dalla tassazione.
Biogas su OmniTrattore.it
Consigliati per te
CCNL 2026: cosa rischiano gli operai a termine?
Caro fertilizzanti: 136 mln da Lollobrigida, chi li riceve?
Etiopia al centro: 1,3 miliardi del Piano Mattei per acqua
20,8 ha in 24 ore: AgBot stabilisce il record di aratura
Grecia blocca raccolte Hayward: multe e controlli dal 15 ottobre
Kubota, utile operativo +65%: boom che scuote il settore
Carciofi da 60.000 €/ha? La promessa che arriva dall'Est