
Redditi agricoli, vertical farm e crediti di carbonio: cosa cambia davvero col Dlgs 148/2026
Dlgs 148/2026, Tuir, vertical farm, Dlgs 192/2024: reddito agrario esteso, 25% sull'eccedenza e testo unico 2027.
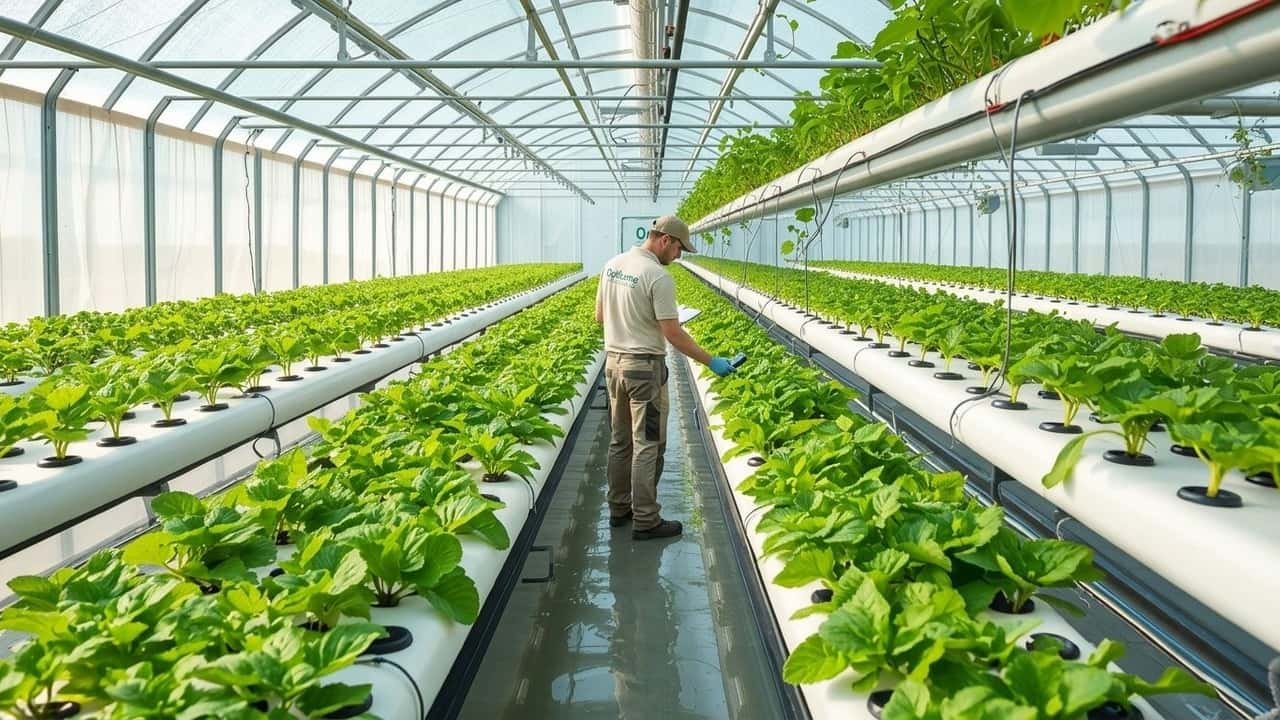

Il quarto decreto correttivo della riforma fiscale, il Decreto omnibus (Dlgs 148/2026), interviene sulla tassazione dei redditi agricoli completando il percorso avviato dal Dlgs 192/2024. L'articolo 4 del nuovo provvedimento tocca tre punti: le attività connesse disciplinate dall'articolo 32 del Tuir, il reddito d'impresa per chi supera i limiti previsti dall'articolo 55 e l'ambito soggettivo dei criteri forfettari dell'articolo 56-bis.
La riforma trae origine dalla legge delega 111/2023, che all'articolo 5 fissava quattro criteri per i redditi agricoli: nuove classi di coltura per vertical farm e colture idroponiche, l'inclusione dei crediti di carbonio nel reddito agrario, l'aggiornamento digitale del catasto e l'estensione delle regole dei coltivatori diretti a pensionati e redditi bassi. Il Dlgs 192/2024 aveva già attuato i primi due criteri e parte del terzo.
Vertical farm e idroponica nel reddito agrario
Il Dlgs 192/2024 aveva modificato l'articolo 32 del Tuir eliminando il riferimento ai «limiti della potenzialità del terreno», così da allineare la disciplina fiscale a quella civilistica. La nuova lettera b-bis) considera produttive di reddito agrario le attività di coltivazione di vegetali svolte in immobili censiti nelle categorie catastali C/1, C/2, C/3, C/6, C/7, D/1, D/7, D/8, D/9 e D/10, comprendendo quindi vertical farm e impianti idroponici realizzati in magazzini, capannoni e laboratori non rurali.
Il limite oltre il quale scatta il reddito d'impresa è pari al doppio della superficie agraria di riferimento, che un decreto ministeriale ancora da emanare dovrà individuare insieme alle nuove classi di coltura. In attesa del provvedimento si considera il doppio della superficie della particella su cui sorge il fabbricato. In via transitoria, reddito dominicale e agrario si calcolano applicando alla particella catastale la tariffa d'estimo più alta della provincia, maggiorata del 400%, senza scendere sotto la rendita catastale dell'immobile.
Cosa cambia con il Dlgs 148/2026
Il decreto omnibus completa il quadro stabilendo che le attività di manipolazione, conservazione, trasformazione, commercializzazione e valorizzazione generano reddito agrario anche quando riguardano prodotti ottenuti prevalentemente dalla coltivazione in questi fabbricati. La lettera c) dell'articolo 32 viene integrata inserendo, dopo le parole «del bosco», il riferimento agli immobili della lettera b-bis): chi coltiva in vertical farm o impianti idroponici può così trasformare e vendere i prodotti restando nel reddito agrario, a condizione che resti rispettata la prevalenza rispetto all'attività agricola principale e l'inclusione dei beni nel decreto ministeriale del 13 febbraio 2015, tuttora in vigore.
L'articolo 4 modifica anche l'articolo 55, comma 1, del Tuir: il rinvio alle «lettere b) e c)» dell'articolo 32 diventa «lettere b), b-bis), b-ter) e c)», correggendo un mancato coordinamento che il Dlgs 192/2024 aveva lasciato aperto quando introdusse le due nuove lettere senza aggiornare il relativo rimando. Producono così reddito d'impresa, anche senza organizzazione imprenditoriale, la produzione di vegetali in immobili e la cessione di beni per la tutela ambientale quando superano i limiti dell'articolo 32, con il coefficiente di redditività del 25% applicato all'eccedenza secondo l'articolo 56-bis, comma 3-ter.
Regime forfettario e coordinamento normativo
La lettera c) dell'articolo 4 riscrive il comma 4 dell'articolo 56-bis, che regola la determinazione forfettaria del reddito per alcune attività agricole. Prima della riforma restavano esclusi i soggetti Ires e le società in nome collettivo e in accomandita semplice: i criteri forfettari valevano solo per agricoltori individuali e società semplici, poi estesi dal Dlgs 192/2024 anche ai soggetti che esercitano l'opzione prevista dalla legge 296/2006.
La nuova formulazione richiama ora espressamente imprenditori individuali, società semplici e soggetti optanti: una modifica prevalentemente formale che lascia sostanzialmente invariato l'ambito applicativo ma rende la norma più chiara. Le stesse disposizioni confluiscono nel nuovo testo unico, il Dlgs 117/2026 in vigore dal 2027, agli articoli 34, 64 e 66, a conferma di un disegno che punta a stabilizzare un quadro fiscale rimasto per anni frammentato: un percorso che si inserisce nelle novità più ampie su cosa cambia per i redditi agrari dal 2027 e che segue le tappe già tracciate da come il Dlgs 192/2024 ha riformato il fisco agricolo.
A proposito di vertical farming
Consigliati per te

Deforestazione ed Eudr, dal 30 dicembre 2026 la dogana filtra tutte le merci agricole a rischio
Kubota M5L autonoma per frutteti: profilo ribassato, 2,1 t di sollevamento e arrivo nel 2027
Cinghiali, quasi 6mila abbattimenti in Lombardia: Como e Bergamo in testa, arrivano 258mila euro
ROPA Leguan, seminatrice di patate elettrica: preserie 2027 con controllo indipendente su 4 file
Soia a 500 €/t, frumento UE giù del 4%: perché l’Europa importa di più e paga caro
Macchine agricole, ora paga anche il software difettoso: chi rischia davvero con le nuove regole UE
Orvieto, nuovo invaso da 2,8 milioni: 16.000 metri cubi dal lago di Corbara per 2.700 ettari irrigui