
Reddito agrario, il doppio della superficie che cambia il regime
D.lgs. 148/2026, articolo 32 Tuir, serre e vertical farm: resta agrario entro il doppio della superficie, oltre è reddito d’impresa.
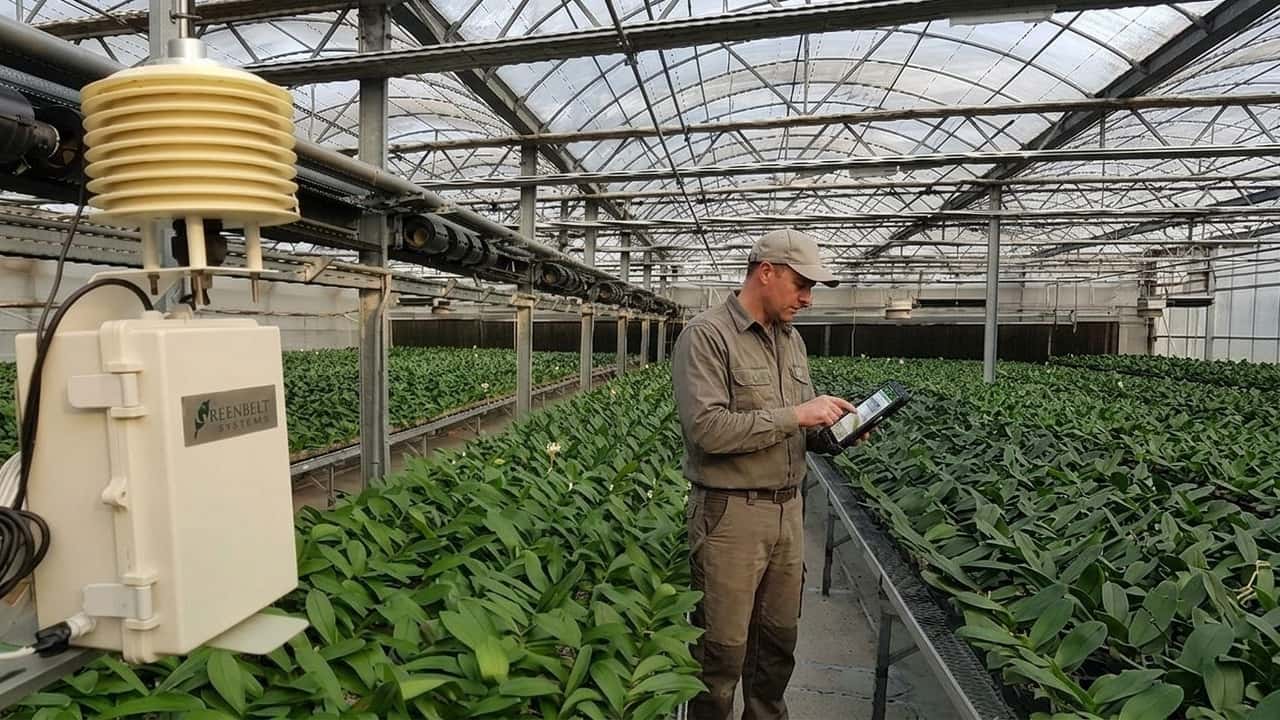

Le nuove regole sui redditi agricoli introdotte con il decreto legislativo 7 agosto 2026, n. 148 si applicano dal 12 agosto 2026 e incidono sul confine tra reddito agrario e reddito d’impresa per molte aziende. Il provvedimento, correttivo della riforma fiscale avviata con il d.lgs. 192/2024, interviene in particolare sull’articolo 32 del Tuir per precisare gli effetti fiscali di coltivazioni in serra, vertical farm e attività connesse svolte tramite gli immobili di cui alla lettera b-bis, con ricadute dirette su imponibile e pianificazione fiscale.
Il cuore del cambiamento è la precisazione dell’ambito del reddito agrario catastale per attività che già dal 2024 possono rientrare nel reddito agrario, purché resti rispettato il rapporto con la superficie agraria e la prevalenza dell’attività agricola. Per imprenditori agricoli individuali, società semplici e strutture altamente tecnologiche, diventa ancora più rilevante la verifica dei limiti quantitativi entro cui le attività connesse possono beneficiare della tassazione su base catastale.
Nuove regole su reddito agrario e d’impresa
L’articolo 4 del decreto legislativo 7 agosto 2026, n. 148 aggiorna l’articolo 32 del DPR 917/1986, chiarendo quando il reddito resta agrario e quando diventa d’impresa. La tassazione su base catastale si applica anche alle attività di manipolazione, trasformazione e commercializzazione dei prodotti ottenuti, purché strettamente collegate alle coltivazioni e svolte tramite gli immobili destinati alla produzione di vegetali richiamati dalla lettera b-bis.
Per le coltivazioni che usano immobili destinati alla produzione di vegetali in serre o strutture mobili, già attratte nel reddito agrario dal d.lgs. 192/2024, il correttivo conferma che, entro il limite del doppio della superficie agraria disponibile e nel rispetto del criterio di prevalenza, anche le attività connesse svolte tramite tali immobili restano nel perimetro del reddito agrario. La parte eccedente questi limiti confluisce invece nel reddito d’impresa, con regole ordinarie di determinazione.
La disciplina interessa produttori agricoli individuali, società semplici e soggetti che hanno esercitato l’opzione prevista dall’articolo 1, comma 1093, della legge 296/2006. Per l’inquadramento generale del fisco dell’azienda agricola dopo la riforma restano centrali le superfici dichiarate e la corretta classificazione delle attività connesse rispetto ai limiti di superficie e prevalenza fissati dalla normativa.
Coltivazioni innovative e vertical farm
Le tecniche di coltivazione innovative, comprese molte forme di vertical farm e sistemi idroponici in serra, sono già state ricondotte nel perimetro del reddito agrario dal d.lgs. 192/2024, attraverso la lettera b-bis dell’articolo 32 Tuir, quando utilizzano immobili destinati alla produzione vegetale. Il riconoscimento del forfait catastale vale però solo entro il limite del doppio della superficie agraria e se l’attività agricola resta prevalente sul complesso delle attività svolte.
Il decreto legislativo 148/2026 estende lo stesso criterio alle attività di manipolazione, trasformazione e commercializzazione dei prodotti che derivano da tali coltivazioni, quando sono svolte tramite gli immobili di cui alla lettera b-bis. Un esempio operativo è l’azienda con 10 ettari in pieno campo e una serra altamente tecnologica per orticole di quarta gamma: entro il limite di 20 ettari equivalenti, il reddito della serra e delle lavorazioni connesse svolte negli stessi immobili resta agrario, oltre scatta il reddito d’impresa. Questo schema riguarda in particolare le società semplici agricole, già oggetto di approfondimenti sulle nuove regole fiscali per le società agricole e sulla diversificazione delle attività connesse.
Crediti di carbonio agricoli nel fisco
La qualificazione dei crediti di carbonio agricoli come reddito agrario non nasce con il correttivo del 2026, ma con la lettera b-ter dell’articolo 32 Tuir introdotta dal d.lgs. 192/2024 e già oggetto di chiarimenti da parte dell’Agenzia delle Entrate. Il decreto legislativo 148/2026 si inserisce in questo quadro, coordinando le nuove regole sui terreni con la disciplina esistente e richiamando la necessità di rispettare i limiti di superficie e prevalenza.
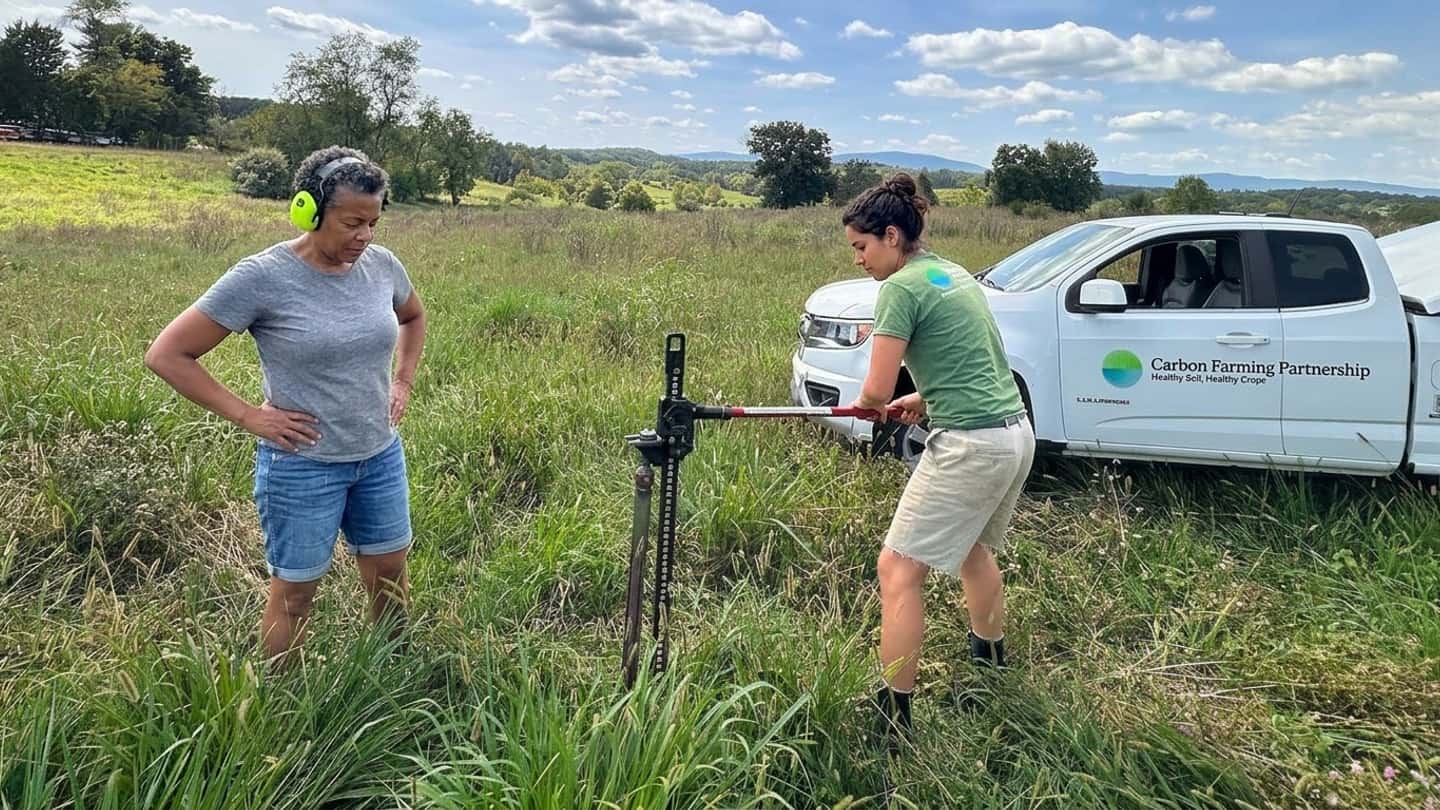
I proventi derivanti da programmi di sequestro di carbonio collegati ai terreni e alle pratiche agronomiche possono quindi rientrare nel reddito agrario entro i limiti fissati di superficie e prevalenza, altrimenti sono trattati come reddito d’impresa. Per una azienda che aderisce a schemi di valorizzazione del carbonio tramite pratiche conservative, il reddito da crediti può concorrere al forfait catastale fino alla soglia legata alla superficie agraria e al rapporto con le altre attività, oltre tale limite si produce reddito d’impresa distinto.
Implicazioni pratiche per dichiarazioni e pianificazione
Dal punto di vista operativo, le modifiche introdotte dal decreto legislativo 148/2026 richiedono una verifica puntuale della superficie agraria disponibile e del rapporto tra attività agricole e altre fonti di ricavo a partire dai redditi prodotti dopo il 12 agosto 2026. La corretta ripartizione tra quota catastale e quota d’impresa impatta su IRPEF, IRES e obblighi contabili per produttori individuali e società semplici.
Nelle aziende con forte componente di serre tecnologiche, lavorazioni in conto terzi e proventi da crediti di carbonio, la parte che supera il limite del doppio della superficie agraria genera reddito d’impresa, con possibili ricadute sull’organizzazione contabile. In questa fase risultano particolarmente utili gli approfondimenti sul fisco agricolo dopo il decreto 192/2024 e sulle regole e verifiche fiscali per le aziende agricole, per impostare correttamente dichiarazioni e pianificazione alla luce del nuovo perimetro tra reddito agrario e reddito d’impresa.
A proposito di reddito agrario
Consigliati per te

Siccità record: migliaia di bovini al macello, filiera sotto choc
Kubota, utile operativo +65%: boom che scuote il settore
Sabotaggio in Olanda: tubi sui binari e autostrade in fiamme
Botrite: 27 sostanze e 52 formulati. A rischio la vendemmia?
Finito il Pnrr: rischio stop per 8,9 miliardi all'agricoltura?
CCNL 2026: cosa rischiano gli operai a termine?
Nuova resistenza all'ernia: Syngenta sfida il ceppo Pb:2